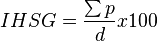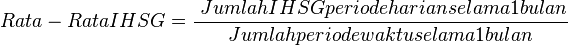Jumat, 20 November 2015

PENILAIAN KINERJA


Menurut Mondy & Noe(2005) penilaian kinerja adalah tinjauan formal dan evaluasi kinerja individu atau tugas tim. Sedangkan menurut Dessler(2003) penilaian kinerja adalah mengevaluasi kinerja relatif karyawan saat ini dan/atau di masa lalu terhadap standar prestasinya.
Umpan Balik 360°
Umpan balik 3600adalah metode evaluasi penilaian kinerja yang memerlukan masukan dari beberapa tingkatan dalam perusahaan dan sumber-sumber luar. Dalam metode ini, orang-orang di seluruh tingkatan memberikan penilaian, termasuk atasan, rekan kerja, bawahan, pelanggan internal dan eksternal, juga diri sendiri. Metode umpan balik 360o menyediakan ukuran yang lebih objektif  untuk menilai kinerja.

Kriteria Kinerja
Dalam menetapkan kriteria kinerja, Mondy & Noe(2005) membagi menjadi beberapa kritera,yaitu :
  1. Ciri-ciri. Ciri-ciri karyawan tertentu seperti sikap, penampilan, dan inisiatif merupakan dasar untuk evaluasi.
  2. Perilaku
Ketika hasil dari tugas individu sulit untuk ditentukan, organisasi dapat mengevaluasi perilaku seseorang yang terkait dengan tugas atau kompetensi.
3.      Kompetensi
Kompetensi terdiri dari pengetahuan, keterampilan, sifatdan perilaku, dan berhubungan dengan keterampilan interpersonal atau berorientasi bisnis.
4.      Pencapaiantujuan
Jika organisasi mempertimbangkan hasil akhir pencapaian tujuan sebagai suatu hal yang berarti, hasil pencapaian tujuan akan menjadi faktor yang tepat untuk dievaluasi untuk dibandingkan dengan standar.
5.      Peningkatanpotensi
Ketika organisasi mengevaluasi kinerja karyawan, criteria difokuskan pada masalalu, masa sekarang, dibandingkan dengan standar.

Tanggung-jawabPenilaian
Menurut Mondy&Noe (2005) dalam kebanyakan organisasi, departemen sumber daya manusia bertanggung jawab untuk mengkoordinasikan desain dan pelaksanaan program penilaian kinerja. Orang yang mungkin ditunjuk adalah:
  1. Atasanlangsung.
Atasan langsung bertanggung-jawab untuk menilai kinerja karena dialah yang setiap saat dapat mengamati para karyawan. 
2. Bawahan
Bawahan berada dalam posisi yang tepat untuk menilai efektivitas manajerial. Pendukung pendekatan ini percaya bahwa atasan sangat menyadari kebutuhan kelompok kerjadan dapat membuat pekerjaan lebih baik. Sebaliknya, kritik uskhawatir bahwa bawahan takut akan pembalasan.
3. Peers
Kekuatan utama untuk menilai kinerja adalah rekan kerja, yang memiliki kinerja dan pandangan yang khas, terutama dalam tugas-tugas tim.
4.  Evaluasidiri
Jika karyawan memahami tujuan dan criteria untuk evaluasi, mereka memiliki posisi yang baik untuk menilai kinerja mereka sendiri. 
  1. Pelanggan
Organisasi menggunakan pendekatan ini karena hal ini menunjukkan komitmen terhadap pelanggan, karena karyawan adalah pemegang tanggung-jawab.

Periode Penilaian Kinerja
Evaluasi kinerja biasanya dilakukan secara berkala dalam interval waktu tertentu. Pada sebagian besar organisasi, penilaian dilakukan satu atau dua kali dalam setahun. Pada umumnya, pekerja pertama kali di evaluasi menjelang berakhirnya masa percobaan. Mengevaluasi para karyawan baru beberapa kali selama tahun pertama mereka bekerja, juga merupakan praktek yang lazim dilakukan.

Metode-metode Penilaian Kinerja
Menurut Mondy & Noe(2005), ada tujuh metode penilaian kinerja yaitu:
1.      Rating Scales
Menilaikinerjapegawaidenganmenggunakanskalauntukmengukurfaktor-faktorkinerja (performance factor).Misalnyadalammengukurtingkatinisiatifdantanggungjawabpegawai.Skala yang digunakanadalah 1 sampai 5, yaitu 1 adalah yang terburukdan 5 adalah yang terbaik.Jikatingkatinisiatifdantanggungjawabpegawaitersebutbiasasaja, makaiadiberinilai 3 atau 4 danbegituseterusnyauntukmenilaifaktor-faktorkinerjalainnya.

2.      Critical Incidents
Evaluator mencatat mengenai apa saja perilaku/pencapaian terbaik dan terburuk (extremely good or bad behaviour) pegawai. Dalam metode ini, penilai harus menyimpan catatan tertulis tentang tindakan-tindakan atau prilaku kerja yang sangat positif (high favorable) dan perilaku kerja yang sangat negatif (high unfavorable) selama periode penilaian.

3.      Essay
Evaluator menulis deskripsi mengenai kekuatan dan kelemahan karyawan, kinerjanya pada masa lalu, potensinya dan memberikan saran-saran untuk pengembangan pekerja tersebut. Metode ini cenderung lebih memusatkan perhatian pada perilaku ekstrim dalam tugas-tugas karyawan daripada pekerjaan atau kinerja rutin yang mereka lakukan dari hari ke hari. Penilaian seperti ini sangat tergantung kepada kemampuan menulis seorang penilai.

4.      Work standard 
Metode ini membandingkan kinerja setiap karyawan dengan standar yang telah ditetapkan sebelumnya atau dengan tingkat keluaran yang diharapkan. Standar mencerminkan keluaran normal dari seorang pekerja yang berprestasi rata-rata, yang bekerja pada kecepatan atau kondisi normal. Agar standar ini dianggap objektif, para pekerja harus memahami secara jelas bagaimana standar yang ditetapkan.

5.      Ranking
Penilai menempatkan seluruh pekerja dalam satu kelompok sesuai dengan peringkat yang disusun berdasarkan kinerja secara keseluruhan. Contohnya, pekerja terbaik dalam satu bagian diberi peringkat paling tinggi dan pekerja yang paling buruk prestasinya diletakkan di peringkat paling bawah. Kesulitanterjadibilapekerjamenunjukkanprestasi yang hampirsamaatausebanding.

6.      Forced distribution 
Penilai harus “memasukkan” individu dari kelompok kerja ke dalam sejumlah kategori yang serupa dengan sebuah distribusi frekuensi normal. Contoh para pekerja yang termasuk ke dalam 10 persen terbaik ditempatkan ke dalam kategori tertinggi, 20 persen terbaik sesudahnya ke dalam kategori berikutnya, 40 persen berikutnya ke dalam kategori menengah, 20 persen sesudahnya ke dalam kategori berikutnya, dan 10 persen sisanya ke dalam kategori terendah. Bila sebuah departemen memiliki pekerja yang semuanya berprestasi istimewa, atasan “dipaksa” untuk memutuskan siapa yang harus dimasukan ke dalam kategori yang lebih rendah.

7.      Behaviourally Anchored Rating Scales (BARS)
Evaluator menilai pegawai berdasarkan beberapa jenis perilaku kerja yang mencerminkan dimensi kinerja dan membuat skalanya. Misalnya penilaian pelayanan pelanggan. Bila pegawai bagian pelayanan pelanggan tidak menerima tip dari pelanggan, ia diberi skala 4 yang berarti kinerja lumayan. Bila pegawai itu membantu pelanggan yang kesulitan atau kebingungan, ia diberi skala 7 yang berarti kinerjanya memuaskan, dan seterusnya. Metode ini mendeskripsikan perilaku yang diharapkan sesuai dengan tingkat kinerja yang diharapkan.
Masalah-masalah dalam Penilaian Kinerja
Menurut Mondy & Noe(2005) masalah yang berkaitan dengan penilaian kinerja adalah:
1.      Kurangnya objektivitas
Salah satu kelemahan metode penilain kinerja tradisional adalah kurangnya objektivitas. Dalam metode rating scale, misalnya, faktor-faktor yang lazim digunakan seperti sikap, loyalitas dan kepribadian adalah faktor-faktor yang sulit diukur. Penggunaan faktor-faktor yang terkait dengan pekerjaan (job related factors) dapat meningkatkan objektivitas.

2.      Bias “Hallo error”
Bias “Hallo error” terjadi bila penilai mempersepsikan satu factor sebagai kriteria yang paling penting dan memberikan penilaian umum baik atau buruk berdasarkan factor tunggal ini.

3.      Terlalu “longggar” / terlalu “ketat”
Penilai terlalu “longggar” (leniency) kecenderungan member nilai tinggi kepada yang tidak berhak, penilai member nilai lebih tinggi dari seharusnya.
Penilai terlalu “ketat” (strictness) terlalu kritis atas kinerja seorang pekerja (terlalu “ketat” dalam memberikan nilai). Penilaian yang terlalu ketat biasanya terjadi bila manajer tidak mempunyai definisi atau batasan yang akurat tentang berbagai factor penilaian.

4.      Kecenderungan memberikan nilai tengah
Kecenderungan member nilai tengah (Central tendency), terjadi bila pekerja di berinilai rata-rata secara tidak tepat atau di tengah-tengah skala penilaian, Biasanya, penilai member nilai tengah karena ingin menghindari kontroversi atau kritik.

5.      Bias perilaku terbaru
Bias perilaku terbaru (recent behavior bias) ,perilaku atau kinerja yang paling akhir akan lebih mudah diingat dari pada perilaku yang telah lama. Penilai cenderung lebih banyak menilai kinerja yang tampak menjelang atau pada saat proses penilaian dilakukan. Seharusnya penilaian kinerja mencakup periode waktu tertentu.

6.      Bias pribadi (stereotype)
Penyelia yang melakukan penilaian bias saja memiliki bias yang berkaiatan dengan karakteristik pribadi pekerja seperti suku, agama, gender atau usia. Meskipun ada peraturan atau undang-undang yang melindugi pekerja, diskriminasi tetap menjadi masalah dalam penilain kinerja.

Karakteristik Sistem Penilaian Kinerja Yang Efektif
Menurut Mondy &Noe(2005), karakteristik system penilaian yang efektif, adalah:
1.      Kriteria yang terkait dengan pekerjaan
Kriteria yang digunakan untuk menilai kinerja karyawan harus berkaitan dengan pekerjaan / valid.

2.      Ekspektasi Kinerja
Sebelum periode penilaian, para manajer harus menjelaskan secara gambling tentang kinerja yang diharapkan kepada pekerja.

3.      Standardisasi
Pekerja dalam kategori pekerjaan yang sama dan berada di bawah organisasi yang sama harus dinilai dengan menggunakan instrumen yang sama.

4.      Penilaian yang Cakap
Tanggungjawab untuk menilai kinerja karyawan hendaknya dibebankan kepada seseorang atau sejumlah orang, yang secara langsung mengamati paling tidak sampel yang representative dari kinerja itu.Untuk menjamin konsistensi penilaian, para penilai harus mendapatkan latihan yang memadai.

5.      Komunikasi Terbuka
Pada umumnya, para pekerja memiliki kebutuhan untuk mengetahui tentang seberapa baik kinerja mereka.
6.      Akses Karyawan Terhadap Hasil Penilaian
Setiap pekerja harus memperoleh akses terhadap hasil penilaian. Kerahasiaan akan menumbuhkan kecurigaan. Menyediakan akses terhadap hasil penilaian memberikan kesempatan karyawan untuk mendeteksi setiap kesalahannya.

7.      Proses Pengajuan Keberatan (due process)
Dalam hubungannya dengan pengajuan keberatan secara formal atas hasil penilainnya, penetapan due process merupakan langkah penting.

Kegunaan Penilaian Kinerja
Menurut Mondy & Noe(2005), kegunaan dari penilaian kinerja, adalah:
1.      Perencanaan Sumber Daya Manusia
2.      Rekrutmen dan Seleksi
3.      Pelatihan dan Pengembangan
4.      Perencanaan dan Pengembangan Karir
5.      Program Kompensasi
6.      Hubungan Karyawan Internal
7.      Penilaian Potensi Tenaga Kerja

Rabu, 21 Oktober 2015

Akuntansi Dasar

Pengertian Akuntansi (What...?)

Akuntansi adalah ilmu yang mempelajari tentang penjabaran, mencatat transaksi pada suatu perusahaan untuk mendapatkan laporan yang digunakan sebagai pengambilan kebijakan oleh investor, manajemen / perusahaan dan kreditur.

Apa yang dihasilkan pada akuntansi, tentunya adalah akuntansi menghasilkan suatu laporan keuangan yang berfungsi untuk kebutuhan suatu perusahaan. Yang dibutuhkan setiap bulannya, sebagai pengambilan keputusan atas semua kegiatan yang sudah dilakukan oleh suatu perusahaan dalam satuan periode tertentu.

Dalam laporan keuangan menghasilan 5 laporan keuangan adalah sebagai berikut :
  • Laporan laba rugi (Income Statement)
  • Neraca (Balance Sheet)
  • Laporan Arus Kas (Cash Flow)
  • Laporan Perubahan Modal 
  • Laporan atas laporan itu sendiri
Dari kelima laporan diatas digunakan sebagai suatu pengambilan kebijakan dalam suatu perusahaan. Dari kelima laporan tersebut wajib disajikan sesuai dengan yang aslinya.

1. Laporan Laba Rugi
Adalah laporan yang berisi pendapatan yang dikurangi dengan beban selama periode tertentu, yang menghasilkan suatu laba atau rugi pada suatu perusahaan.

2.  Neraca
Adalah laporan yang berisi aktiva dan pasiva adalah suatu kekayaan suatu perusahhan yang berisikan aktiva dan pasiva. Aktiva dibagi menjadi 2 bagian yaitu aktiva lancar dan aktiva tetap. Aktiva lancar berupa kas, persediaan, piutang dagang, piutang usaha, bank dll. Aktiva tetap berisi akun gedung, peralatan, tanah, dll. Seadangkan dalam pasiva terdapat hutang dan equity atau modal. Dalam akun hutang terdapat hutang lancar dll, sedangkan dalam equitas terdapat modal awal dan laba ditahan dll.

3. Laporan Arus Kas
Adalah laporan yang memberikan secara detail transaksi dari debet dan kredit yang dapat memperlihatkan saldo suatu kas atau bank.

4. Laporan Perubahan Modal
Adalah laporan yang memperlihatkan perubahan modal dari awal pendirian perusahaan dengan menambahkan modal yang dilakukan pada pertengahan opersional suatu perusahaan yang digunakan sebagai pengambilan keputusan untuk memulai ekspansi suatu perusahaan,

5. Laporan Atas Laporan Itu Sendiri
Adalah laporan yang berupa deskripsi yang menjelaskan secara detail setiap akun pada laporan laba rugi dan neraca. Dengan memberikan penjelasan secara detail, agar memudahkan untuk membaca suatu laporan keuangan. Dan untuk menghindari banyak pertanyaan dari laporan keuangan yang sudah dibuat.


Good Luck . . . !!!

Senin, 19 Oktober 2015

Indeks Harga Saham Gabungan


Indeks Harga Saham Gabungan (disingkat IHSG, dalam Bahasa Inggris disebut juga Jakarta Composite Index, JCI, atau JSX Composite) merupakan salah satu indeks pasar saham yang digunakan oleh Bursa Efek Indonesia (BEI; dahulu Bursa Efek Jakarta (BEJ)). Diperkenalkan pertama kali pada tanggal 1 April 1983, sebagai indikator pergerakan harga saham di BEJ, Indeks ini mencakup pergerakan harga seluruh saham biasa dan saham preferen yang tercatat di BEI. Hari Dasar untuk perhitungan IHSG adalah tanggal 10 Agustus 1982. Pada tanggal tersebut, Indeks ditetapkan dengan Nilai Dasar 100 dan saham tercatat pada saat itu berjumlah 13 saham.

Dasar perhitungan IHSG adalah jumlah Nilai Pasar dari total saham yang tercatat pada tanggal 10 Agustus 1982. Jumlah Nilai Pasar adalah total perkalian setiap saham tercatat (kecuali untuk perusahaan yang berada dalam program restrukturisasi) dengan harga di BEJ pada hari tersebut. Formula perhitungannya adalah sebagai berikut:
 IHSG = {\sum p \over d} x 100
dimana p adalah Harga Penutupan di Pasar Reguler, x adalah Jumlah Saham, dan d adalah Nilai Dasar.
 Rata - Rata IHSG = {\ Jumlah IHSG periode harian selama 1 bulan \over Jumlah periode waktu selama 1 bulan}
Perhitungan Indeks merepresentasikan pergerakan harga saham di pasar/bursa yang terjadi melalui sistem perdagangan lelang. Nilai Dasar akan disesuaikan secara cepat bila terjadi perubahan modal emiten atau terdapat faktor lain yang tidak terkait dengan harga saham. Penyesuaian akan dilakukan bila ada tambahan emiten baru, HMETD (right issue), partial/company listing, waran dan obligasi konversi demikian juga delisting. Dalam hal terjadi stock split, dividen saham atau saham bonus, Nilai Dasar tidak disesuaikan karena Nilai Pasar tidak terpengaruh. Harga saham yang digunakan dalam menghitung IHSG adalah harga saham di pasar reguler yang didasarkan pada harga yang terjadi berdasarkan sistem lelang.

Perhitungan IHSG dilakukan setiap hari, yaitu setelah penutupan perdagangan setiap harinya. Dalam waktu dekat, diharapkan perhitungan IHSG dapat dilakukan beberapa kali atau bahkan dalam beberapa menit, hal ini dapat dilakukan setelah sistem perdagangan otomasi diimplementasikan dengan baik

Terdapat beberapa indeks saham lainnya yang merupakan bagian dari IHSG, di antaranya adalah:
  1. Indeks Sektoral
  2. Indeks LQ45
  3. Jakarta Islamic Index (JII)
  4. Indeks Kompas100
  5. Bisnis-27

 Inilah komponen - komponennya yang tercatat di Bursa Efek Indonesia. Ada 9 sektor yang mencantumi komponen - komponennya yaitu Pertanian, Pertambangan, Industri Dasar, Aneka Industri, Industri Barang Konsumsi, Properti, Infrastruktur, Keuangan dan Perdagangan dan sektor khusus seperti KOMPAS 100, JII, LQ45, BISNIS 27, PEFINDO 25 dan SRI - KEHATI. Semua emiten yang tercatat di BEI juga tercatat tergantung dengan tipe usahanya dan likuidasinya sendiri.

Beberapa contoh dalam sektorial saham sesuai dengan sektornya disesuaikan dengan perusahaan yang sudah eksis adalah sebagai berikut :

 Perkebunan
  • Astra Agro Lestari Tbk
  • BW Plantation Tbk
  • Gozco Plantations Tbk
  • Jaya Agra Wattie Tbk
  • Multi Agro Gemilang Plantation Tbk
  • Provident Agro Tbk
  • PP London Sumatra Tbk
  • Salim Ivomas Pratama Tbk
  • Sampoerna Agro Tbk
  • SMART Tbk
  • Tunas Baru Lampung Tbk
  • Bakrie Sumatra Plantations Tbk

Peternakan

  • Cipendawa Tbk.
  • Multibreeder Adirama Ind. Tbk

Perikanan

  • Central Proteinaprima Tbk
  • Dharma Samudera Fishing International Tbk
  • Inti Agri Resources Tbk

Lainnya

  • Bumi Teknoultra Unggul Tbk

Pertambangan

Pertambangan Batubara

  • Adaro Energy Tbk
  • ATPK Resources Tbk
  • Bumi Resources Tbk
  • Bayan Resources Tbk
  • Indo Tambangraya Megah Tbk
  • Resource Alam Indonesia Tbk
  • Perdana Karya Perkasa Tbk
  • Tambang Batubara Bukit Asam Tbk
  • Petrosea Tbk

Pertambanagn Minyak dan Gas

  • Apexindo Pratama Duta Tbk
  • Elnusa Tbk
  • Energi Mega Persada Tbk
  • Medco Energi International Tbk
  • Radiant Utama Interinsco Tbk

Pertambangan Logam dan Mineral Lainnya

  • Aneka Tambang (Persero) Tbk
  • Cita Mineral Investindo Tbk
  • International Nickel Ind. Tbk
  • Timah Tbk

Pertambangan Batu-Batuan

  • Central Korporindo Int'l Tbk
  • Citatah Industri Marmer Tbk
  • Mitra Investindo Tbk

Industri Dasar & Kimia

Semen

  • Indocement Tunggal Prakasa Tbk
  • Holcim Indonesia Tbk
  • Semen Gresik (Persero) Tbk

Keramik, Perselen dan Kaca

  • Asahimas Flat Glass Tbk
  • Arwana Citramulia Tbk
  • Intikeramik Alamasri Inds. Tbk
  • Keramika Indonesia Assosiasi Tbk
  • Mulia Industrindo Tbk
  • Surya Toto Indonesia Tbk

Logam dan Sejenisnya

  • Alumindo Light Metal Inds. Tbk
  • Betonjaya Manunggal Tbk
  • Citra Tubindo Tbk
  • Indal Aluminium Industry Tbk
  • Itamaraya Gold Industri Tbk
  • Jakarta Kyoei Steel Works Tbk
  • Jaya Pari Steel Tbk
  • Lion Metal Works Tbk
  • Lion Mesh P. Tbk
  • Pelangi Indah Canindo Tbk
  • Tembaga Mulia Semanan Tbk

Kimia

  • Budi Acid Jaya Tbk
  • Duta Pertiwi Nusantara Tbk
  • Ekadharma International Tbk
  • Eterindo Wahanatama Tbk
  • Intanwijaya Internasional Tbk
  • Sorini Agro Asia Corporindo Tbk
  • Indo Acidatama Tbk
  • Tri Polyta Indonesia Tbk
  • Unggul Indah Cahaya Tbk

Plastik dan Kemasan

  • Aneka Kemasindo Utama Tbk
  • Argha Karya Prima Inds. Tbk
  • Asiaplast Industries Tbk
  • Berlina Tbk
  • Dynaplast Tbk
  • Titan Kimia Nusantara Tbk
  • Kageo Igar Jaya Tbk
  • Leyand International Tbk
  • Sekawan Intipratama Tbk
  • Siwani Makmur Tbk
  • Tunas Alfin Tbk. (A)
  • Tunas Alfin Tbk. (B)
  • Trias Sentosa Tbk
  • Yanaprima Hastapersada Tbk

Pakan Ternak

  • Charoen Pokphand Indonesia Tbk
  • Japfa Tbk
  • Malindo Feedmill Tbk
  • Sierad Produce Tbk

Kayu dan Pengolahannya

  • Barito Pacific Tbk
  • Daya Sakti Unggul Tbk
  • Sumalindo Lestari Jaya Tbk
  • Tirta Mahakam Resources Tbk

Pulp dan Kertas

  • Fajar Surya Wisesa Tbk
  • Indah Kiat Pulp & Paper Tbk
  • Toba Pulp Lestari Tbk
  • Kertas Basuki Rachmat Ind. Tbk
  • Surabaya Agung Industry P. Tbk
  • Suparma Tbk
  • Pabrik Kertas Tjiwi Kimia Tbk

Aneka Industri

Otomotif dan Komponennya

  • Astra International Tbk
  • Astra Otoparts Tbk
  • Indo Kordsa Tbk
  • Goodyear Indonesia Tbk
  • Gajah Tunggal Tbk
  • Indomobil Sukses Int'l Tbk
  • Indospring Tbk
  • Multi Prima Sejahtera Tbk
  • Multistrada Arah Sarana Tbk
  • Nipress Tbk
  • Prima Alloy Steel Tbk
  • Selamat Sempurna Tbk
  • Allbond Makmur Usaha Tbk
  • Sugi Samapersada Tbk

Tekstil & Garmen

  • Polychem Indonesia Tbk
  • Argo Pantes Tbk
  • Saham Seri B (Centex) Tbk
  • Centex (Preferen) Tbk
  • Delta Dunia Petroindo Tbk
  • Eratex Djaja Tbk
  • Ever Shine Textile Inds. Tbk
  • Panasia Indosyntec Tbk
  • Indorama Syntetics Tbk
  • Karwell Indonesia Tbk
  • Hanson International Tbk
  • Saham Seri B Hanson Int'l Tbk
  • Apac Citra Centertex Tbk
  • Panasia Filament Inti Tbk
  • Pan Brothers Tex Tbk
  • Polysindo Eka Perkasa Tbk
  • Roda Vivatex Tbk
  • Ricky Putra Globalindo Tbk
  • Sunson Textile Manufacture Tbk
  • Teijin Indonesia Fiber Tbk
  • Nusantara Inti Corpora Tbk
  • Unitex Tbk

Alas Kaki

  • Primarindo Asia Infrastructure Tbk
  • Sepatu Bata Tbk
  • Surya Intrindo Makmur Tbk

Kabel

  • KMI Wire and Cable Tbk
  • Jembo Cable Company Tbk
  • Kabelindo Murni Tbk
  • Supreme Cable Manufacturing Company Tbk
  • Sumi Indo Kabel Tbk
  • Voksel Electric Tbk

Elektronika

  • Sat Nusapersada Tbk

Lainnya

  • Ratu Prabu Energi Tbk
  • Asia Natural Resources Tbk
  • First Media Tbk
  • Myoh Technology Tbk

  • Sekar Laut Tbk
  • Siantar Top Tbk
  • Tiga Pilar Sejahtera Tbk
  • Ultra Jaya Milk Tbk

Rokok

  • BAT Indonesia Tbk
  • Bentoel International Tbk
  • Gudang Garam Tbk
  • H M Sampoerna Tbk

Farmasi

Kosmetik dan Barang Keperluan Rumah Tangga

  • Ace Hardware

Peralatan Rumah Tangga